وصلت إلى الإمارات لأول مرة قبل نحو 25 عاماً كمهني شاب، أحمل آمالي وأحلامي في بناء مسيرة مهنية ناجحة. ومنذ الأيام الأولى، بدأت ألاحظ شريحة من المجتمع لم أكن معتاداً عليها في وطني: عمال مهاجرون من شتى أنحاء العالم، تركوا مثلي بيوتهم بحثاً عن مستقبل أفضل لأنفسهم ولعائلاتهم.
كانوا عمال منازل، وأفراد أمن، وعمال بناء، وسائقين محترفين، وموظفي متاجر، وغيرهم كثير. وكنت أتعامل مع كثير منهم في حياتي اليومية. ورؤية مدى اجتهادهم في العمل، وتدني دخلهم، والجزء الكبير من هذا الدخل الذي يرسلونه إلى أوطانهم كل شهر لإعالة أحبائهم، ولّدت في داخلي إحساساً عميقاً بالإعجاب والاحترام لهم.
تكافح الشريحة منخفضة الدخل في مجتمعنا لتحقيق تقدم اجتماعي واقتصادي. ولم يكن ذلك بسبب نقص في الطموح أو الرغبة، بل لأنهم كانوا عالقين في الفقر وفي دائرة من عدم المساواة، ويعود ذلك إلى حد كبير إلى وضعهم الاقتصادي. فقد ظلوا مستبعدين من النظام المالي الرسمي، دون إمكانية الوصول إلى حسابات مصرفية أو مدفوعات رقمية، وبقوا غير مرئيين لمقدمي الخدمات المالية الأساسية التي تُعد ضرورية للارتقاء الاجتماعي.
وحتى اليوم، يظل الإقصاء المالي من أكثر العوائق رسوخاً أمام العدالة الاقتصادية، حتى في دولة متصلة وتقدمية مثل الإمارات.
لكن هذا الواقع بدأ يتغير. فالتطورات التكنولوجية والوتيرة المتسارعة للرقمنة في الإمارات والمنطقة الأوسع تساعد على كسر الحواجز أمام الوصول إلى الخدمات المالية. وأصبح امتلاك الهواتف الذكية شبه شامل الآن، حتى بين أفراد الشريحة منخفضة الدخل، الذين باتوا يتعاملون براحة متزايدة مع التطبيقات الرقمية والمدفوعات عبر الهاتف المتحرك والمنصات الإلكترونية.
تدرك حكومة الإمارات والجهات التنظيمية فيها القوة التمكينية للشمول المالي. والمبادرات الاستراتيجية مثل برنامج تحويل البنية التحتية المالية التابع لمصرف الإمارات العربية المتحدة المركزي خير دليل على ذلك.
تمثل هذه التطورات فرصة قوية لإحداث تغيير هادف يمكنه الارتقاء بحياة الملايين من المجتمعات المحرومة من الخدمات ودعم أحلامهم. واليوم، أصبح من الممكن تصميم حلول تكنولوجيا مالية بسيطة ومتعددة اللغات ومراعية للثقافات، ومصممة خصيصاً لمن هم جدد على الخدمات المالية الرقمية.
وهذا يقودني إلى جزء آخر بالغ الأهمية من الصورة: الثقافة المالية. فتوفير الوصول إلى الأدوات المالية الرقمية جزء من الحل، لكن علينا أيضاً أن نعترف بتدني مستويات التعليم الرسمي وقلة خبرة كثير من المستخدمين المحرومين من الخدمات بالتطبيقات المالية. ولهذا من الضروري مساعدتهم على فهم كيفية استخدام هذه الخدمات بأمان وحكمة، بما يشمل تجنب الاحتيال وعمليات النصب وفخاخ الديون، إلى جانب بناء عادات الادخار ووضع الميزانية والتخطيط للمستقبل.
أشعر بأنني محظوظ للغاية لكوني جزءاً من هذه الحركة من خلال myZoi. فنحن لا نبني حلولاً مالية شاملة فحسب، بل ندمج التثقيف المالي في كل مرحلة من مراحل رحلة المستخدم. فمن التسجيل والنصائح داخل التطبيق إلى محتوى وسائل التواصل الاجتماعي وورش العمل الحضورية، يقع التثقيف في صميم ما نقوم به.
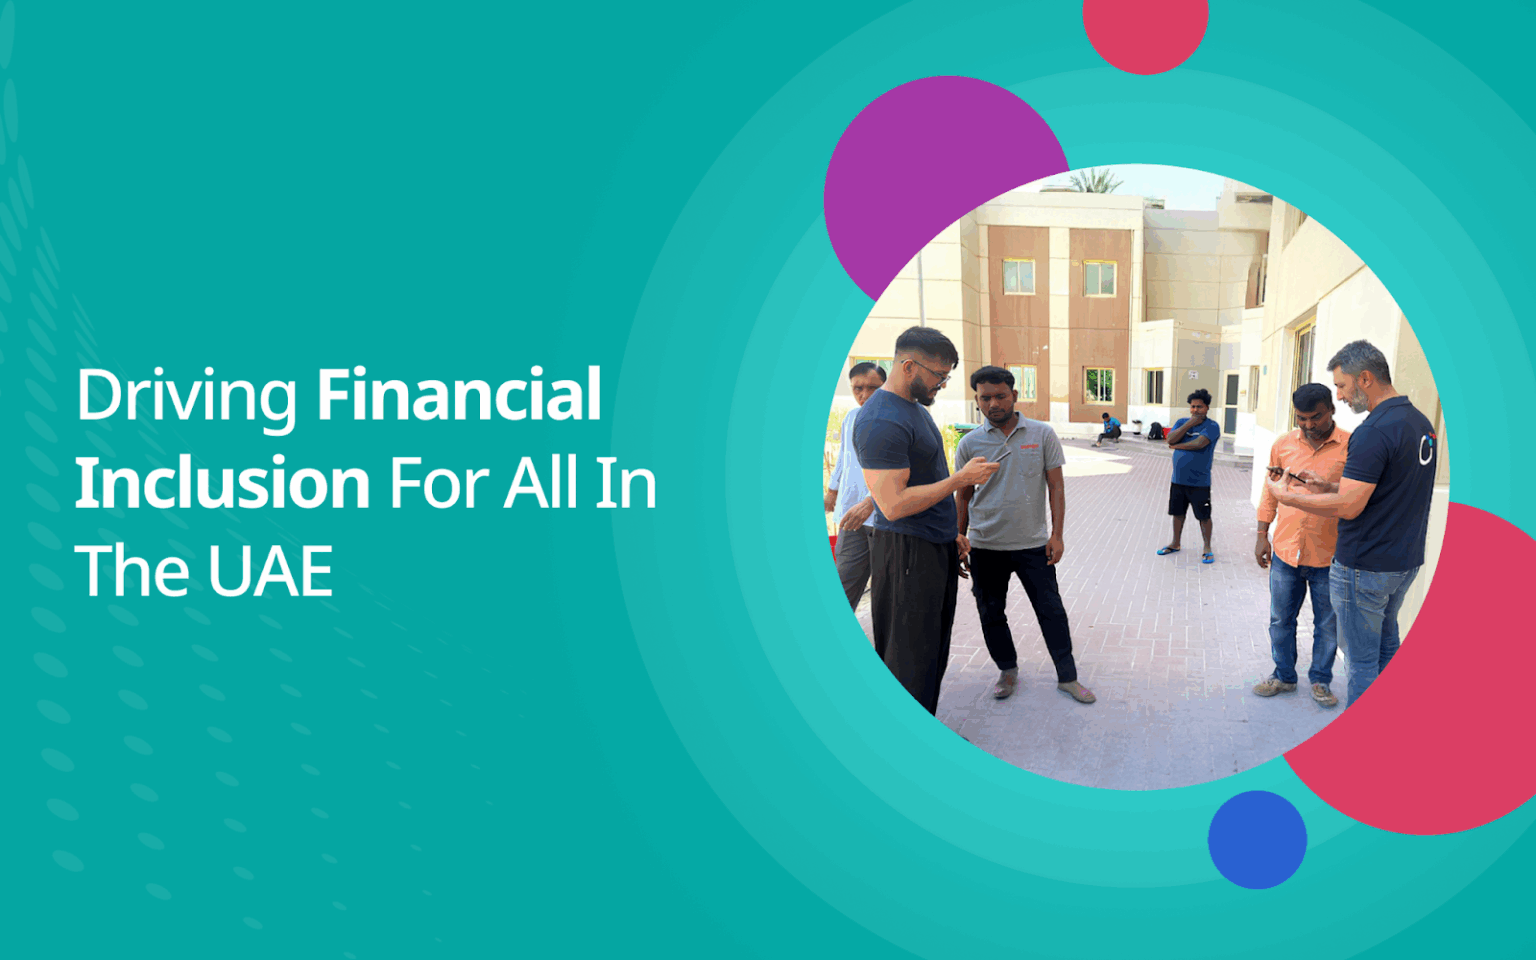
يرتكز نهجنا على التصميم المتمحور حول الإنسان. فنحن نقضي الوقت مع مستخدمينا في مساكنهم المشتركة، ونجري أبحاثاً نوعية لفهم حياتهم وتطلعاتهم وتحدياتهم وتفضيلاتهم. وتؤكد الآراء والإقبال الذي نلمسه أنه عندما تُبنى الخدمات المالية بتعاطف وتُصمم مع مراعاة الاحتياجات الإنسانية الحقيقية، فإنها تنجح.
الشمول المالي ليس قضية هامشية، بل هو أساسي للتنمية المستدامة والتماسك الاجتماعي والاستقرار الاقتصادي. والإمارات، التي تحتضن الملايين من الأفراد المجتهدين والطموحين، تملك القدرة على قيادة الطريق في هذه القضية الملحّة أخلاقياً والمهمة استراتيجياً.
ويجب على القطاع الخاص أن يستجيب لدعوة الحكومة إلى الاستثمار في الابتكار والمساعدة في بناء اقتصاد رقمي لا يترك أحداً خلفه. وفي myZoi، نفخر بأن نكون جزءاً من هذه المهمة. لكننا نعلم أنها ليست رحلة يمكننا خوضها وحدنا، بل هي مسؤولية مشتركة. ومع السياسات والأدوات والنوايا الصحيحة، يمكننا بناء إمارات يملك فيها الجميع فرصة بناء مستقبل أفضل لأنفسهم ولعائلاتهم.